Ngân hàng duyệt cho vay bao nhiêu, không có nghĩa là anh chị nên vay bấy nhiêu.
Hạn mức là con số ngân hàng chịu được. Con số anh chị chịu được thì phải tự tính. Bài này em chỉ cách tự tính trước khi bước vào ngân hàng, và sáu câu phải hỏi trước khi ký hợp đồng vay.
Vay ngân hàng mua nhà ở Nha Trang, ngân hàng nhìn vào những gì
Khi anh chị nộp hồ sơ vay mua một căn ở Nha Trang, ngân hàng cân bốn thứ: giá trị căn nhà theo định giá của chính ngân hàng, thu nhập anh chị chứng minh được bằng giấy tờ, lịch sử trả nợ của anh chị, và thời hạn vay còn phù hợp với độ tuổi không.
Chỗ làm nhiều người hụt tiền phút chót nằm ở từ đầu tiên: định giá. Ngân hàng định giá theo cách của họ, và con số đó thường thấp hơn giá anh chị đang thoả thuận với người bán. Tỷ lệ cho vay được tính trên con số của ngân hàng, không phải trên giá mua.
Hỏi ngân hàng con số này trước khi đặt cọc
“Căn này ngân hàng định giá bao nhiêu, và cho vay tối đa bao nhiêu trên con số đó?” Hỏi trước khi ký giấy đặt cọc. Cọc xong mới biết vay hụt thì anh chị đang đứng trước lựa chọn xoay tiền gấp hoặc mất cọc.
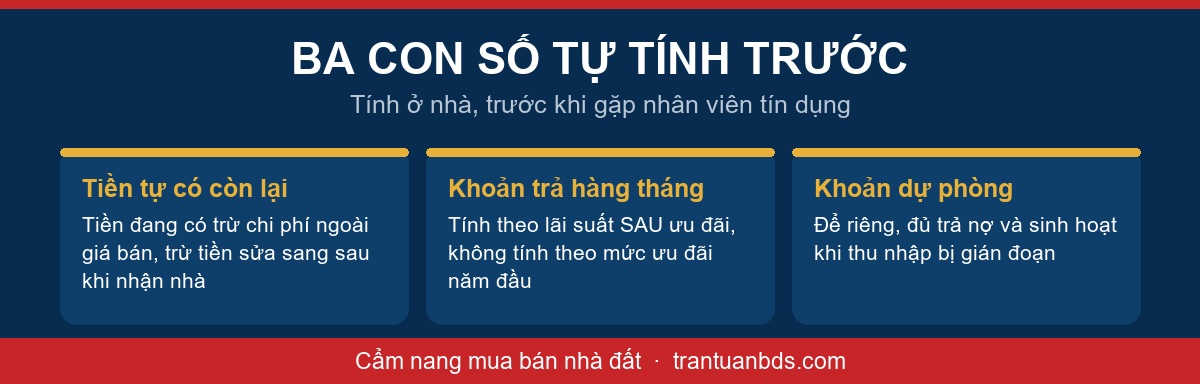
Ba con số phải tự tính trước khi hỏi ngân hàng
1. Tiền tự có thật sự còn lại bao nhiêu
Lấy số tiền đang có, trừ đi các khoản chi phí ngoài giá bán, trừ tiếp khoản sửa sang và mua sắm sau khi nhận nhà. Phần còn lại mới là tiền đối ứng thật.
Dồn hết tiền vào phần đối ứng để vay ít đi, rồi tháng sau không còn đồng nào trong tài khoản, là tình huống em thấy nhiều.
2. Khoản trả hàng tháng tính theo lãi suất sau ưu đãi
Đây là con số quan trọng nhất trong cả bài. Đừng tính theo mức lãi ưu đãi của năm đầu, vì mức đó có hạn. Hỏi nhân viên tín dụng một câu thẳng: “Hết thời gian ưu đãi, nếu tính theo cách tính hiện tại thì mỗi tháng em trả bao nhiêu?” và tính kế hoạch của mình theo con số đó.
3. Khoản dự phòng đủ sống mấy tháng
Số tiền để riêng, không đụng tới, đủ trả nợ và đủ sinh hoạt trong quãng thu nhập bị gián đoạn. Anh chị tự chọn độ dài quãng đó theo nghề của mình, nhưng phải có một con số, và phải để riêng ra khỏi tiền mua nhà.
Lãi suất ưu đãi là cái bẫy dễ thương nhất
Gói vay nào cũng có một mức lãi thấp cho giai đoạn đầu. Hết giai đoạn đó, lãi suất chuyển sang thả nổi, và cách tính thường là một mức lãi tham chiếu của ngân hàng cộng thêm một biên độ.
Hai thứ anh chị phải biết trước khi ký: biên độ là bao nhiêu, và bao lâu điều chỉnh một lần. Hai con số đó phải nằm trong hợp đồng tín dụng, không phải nằm trong lời hứa.
Em không ghi mức lãi suất nào trong bài này. Lãi suất thay đổi liên tục và khác nhau giữa các ngân hàng, còn bài blog thì nằm đây nhiều năm. Con số đúng là con số nhân viên tín dụng đưa cho anh chị hôm anh chị hỏi, và tốt nhất là xin bằng văn bản.
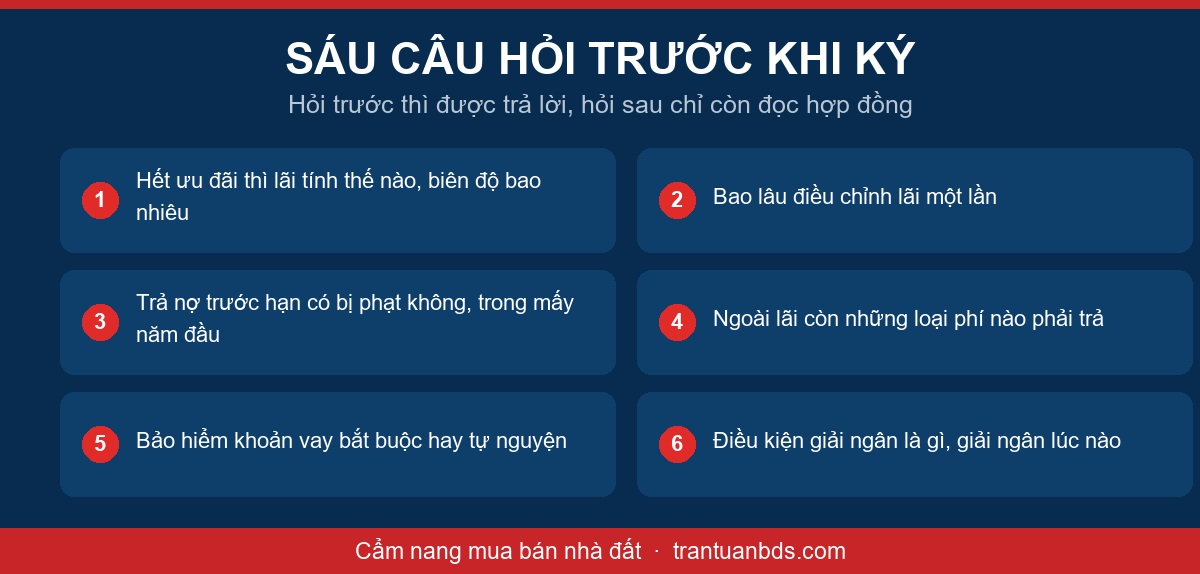
Sáu câu phải hỏi trước khi ký hợp đồng vay
- Hết ưu đãi thì lãi tính thế nào? Lãi tham chiếu nào, cộng biên độ bao nhiêu, ghi ở điều khoản nào.
- Bao lâu điều chỉnh lãi một lần?
- Trả nợ trước hạn có bị phạt không, phạt thế nào, trong bao nhiêu năm đầu? Đây là khoản làm nhiều người bất ngờ khi bán nhà sớm hơn dự tính.
- Ngoài lãi còn khoản nào phải trả? Phí thẩm định, phí công chứng hợp đồng thế chấp, phí đăng ký giao dịch bảo đảm, phí quản lý tài sản.
- Có phải mua bảo hiểm khoản vay không, bắt buộc hay tự nguyện, giá bao nhiêu? Hỏi thẳng và xin trả lời rõ ràng.
- Điều kiện giải ngân là gì và giải ngân vào lúc nào? Đặc biệt quan trọng khi căn nhà đang thế chấp ở một ngân hàng khác.
Bài tự kiểm ba câu trước khi quyết
Em không đưa ra tỷ lệ chuẩn nào kiểu vay bao nhiêu phần trăm thu nhập là an toàn, vì mỗi gia đình một hoàn cảnh và em không phải người tư vấn tài chính. Thay vào đó, em đưa ba câu để anh chị tự trả lời bằng chính con số của mình:
- Nếu khoản trả hàng tháng tăng thêm một phần ba, nhà mình còn sống bình thường không?
- Nếu thu nhập chính bị gián đoạn vài tháng, tiền ở đâu ra để trả?
- Nếu phải bán căn này trong vòng một hai năm, bán được giá đó thì trả hết nợ còn dư không?
Ba câu này trả lời được bằng con số cụ thể thì anh chị đã sẵn sàng. Còn trả lời bằng chữ “chắc là được” thì nên vay ít lại, hoặc chọn căn vừa túi hơn.
Vay để ở và vay để đầu tư là hai bài toán khác nhau
Vay mua nhà để ở thì nguồn trả nợ là thu nhập hàng tháng, và căn nhà tạo ra giá trị sử dụng mỗi ngày. Vay để đầu tư thì nguồn trả nợ phụ thuộc vào việc bán được hay cho thuê được, tức là phụ thuộc thị trường.
Em đã viết về áp lực của nhóm thứ hai trong bài áp lực dòng tiền khi đầu tư bất động sản bằng vốn vay. Ai đang tính vay để đầu tư thì nên đọc bài đó trước bài này.
Anh chị đang nhắm một căn ở Nha Trang và muốn có người ngồi tính cùng xem phần vay có vừa sức không, cứ nhắn em. Em không phải nhân viên ngân hàng và cũng không hưởng gì từ khoản vay của anh chị, nên em nói được thẳng.
Câu hỏi thường gặp
Vay ngân hàng mua nhà cần chuẩn bị sẵn bao nhiêu tiền?
Phần tự có phải đủ cho khoản chênh giữa giá mua và mức ngân hàng cho vay, cộng toàn bộ chi phí ngoài giá bán, cộng tiền sửa sang sau khi nhận nhà, và vẫn còn lại một khoản dự phòng. Ngân hàng cho vay tính trên giá trị họ định giá, thường thấp hơn giá anh chị thoả thuận với người bán.
Lãi suất ưu đãi hết thì trả bao nhiêu?
Sau ưu đãi, lãi thường tính bằng một mức lãi tham chiếu của ngân hàng cộng một biên độ, và điều chỉnh theo kỳ. Phải hỏi rõ biên độ là bao nhiêu và kỳ điều chỉnh bao lâu một lần, rồi yêu cầu tính thử khoản trả hàng tháng theo cách tính đó trước khi ký.
Trả nợ trước hạn có bị phạt không?
Nhiều hợp đồng có điều khoản phí trả nợ trước hạn trong những năm đầu. Mức phí và số năm áp dụng khác nhau giữa các ngân hàng, nên phải hỏi trước và đọc đúng điều khoản trong hợp đồng, nhất là khi anh chị có ý định bán lại căn nhà sớm.
Mua nhà đang thế chấp thì vay ngân hàng khác được không?
Được, nhưng trình tự phức tạp hơn vì phải phối hợp giữa ngân hàng đang giữ sổ và ngân hàng cho vay mới. Điều kiện và thời điểm giải ngân là thứ phải hỏi rõ từ đầu, và tuyệt đối không đưa tiền cho người bán tự đi giải chấp.
Ngân hàng định giá thấp hơn giá bán thì làm sao?
Anh chị phải bù phần chênh bằng tiền tự có, hoặc thử hỏi định giá ở ngân hàng khác, hoặc thương lượng lại giá mua. Đó là lý do nên hỏi định giá và hạn mức vay trước khi đặt cọc, chứ không phải sau.
Bài này là kinh nghiệm nghề của em khi đi cùng khách mua nhà có dùng vốn vay, không phải tư vấn tài chính và không phải lời khuyên nên vay hay không nên vay. Điều kiện vay, lãi suất và các loại phí do từng ngân hàng quyết định và thay đổi theo thời gian. Người trả lời đúng là nhân viên tín dụng của ngân hàng anh chị chọn, và nên xin trả lời bằng văn bản.
Nội dung trong bài là kinh nghiệm nghề của người viết, không phải tư vấn đầu tư hay tư vấn tài chính.