“Nhà này đang thế chấp ngân hàng” — nghe câu đó, nhiều người quay đi luôn.
Em nghĩ đó là phản ứng quá đà. Nhà đang thế chấp không phải nhà có vấn đề. Nhưng cách làm thì phải khác, và chỗ nguy hiểm nằm ở đúng một khâu.
Thế chấp nghĩa là gì
Chủ nhà vay tiền ngân hàng và dùng chính căn nhà làm tài sản bảo đảm. Sổ đỏ thường do ngân hàng giữ, và trên hồ sơ địa chính có ghi đăng ký thế chấp.
Đây là chuyện rất bình thường. Phần lớn người mua nhà ở Việt Nam đều vay. Nhà đang thế chấp chỉ có nghĩa chủ đang nợ, không có nghĩa nhà có tranh chấp hay pháp lý xấu.
Ngược lại, có một điểm cộng: ngân hàng đã thẩm định hồ sơ pháp lý căn nhà trước khi cho vay. Đó là một lớp kiểm tra mà nhà không thế chấp không có.
Muốn bán thì phải giải chấp trước
Nhà đang thế chấp thì không sang tên được. Phải trả hết nợ, ngân hàng xóa đăng ký thế chấp và trả sổ, rồi mới công chứng chuyển nhượng.
Vấn đề nằm ở chỗ: chủ nhà thường không có tiền trả nợ — họ bán nhà chính là để trả nợ.
Thế là thành vòng luẩn quẩn: muốn bán phải giải chấp, muốn giải chấp phải có tiền, muốn có tiền phải bán được.
Và người mua là người bị đẩy vào giữa vòng đó.
Chỗ nguy hiểm duy nhất
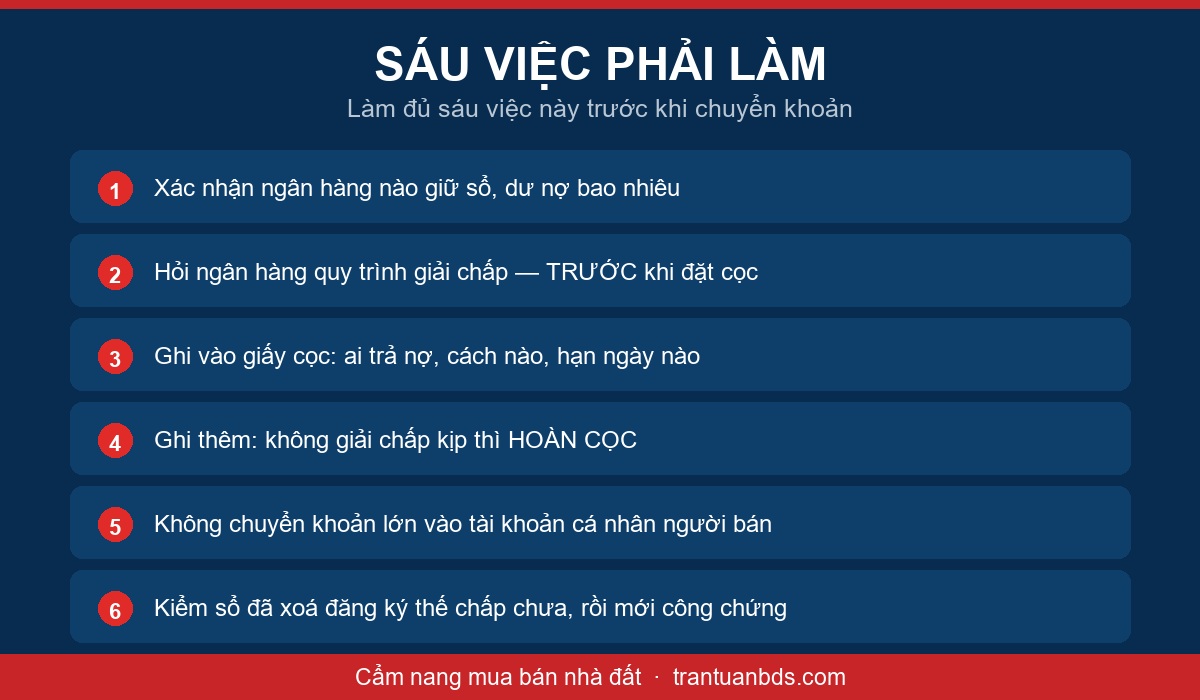
Người bán đề nghị anh chị đưa một khoản lớn để họ tự đi giải chấp, rồi hẹn vài hôm sau ra công chứng. Khoảng thời gian giữa lúc anh chị đưa tiền và lúc ký công chứng là khoảng trống — lúc đó anh chị đã mất tiền mà chưa có gì trong tay.
Cách làm an toàn: ba bên cùng có mặt
Nguyên tắc là tiền của anh chị đi thẳng vào khoản nợ, không đi qua tay người bán.
Cách thường được dùng: hẹn tại ngân hàng, có mặt đủ ba bên — người bán, người mua, và cán bộ ngân hàng. Anh chị nộp tiền trả nợ trực tiếp cho ngân hàng, ngân hàng xóa thế chấp và trả sổ ngay tại chỗ, rồi cả hai bên đi công chứng.
Nhiều ngân hàng và phòng công chứng có quy trình sẵn cho tình huống này. Hãy hỏi ngân hàng đang giữ sổ trước khi bàn giá với người bán — họ làm việc này thường xuyên và sẽ nói cho anh chị biết cách của họ.
Sáu việc phải làm
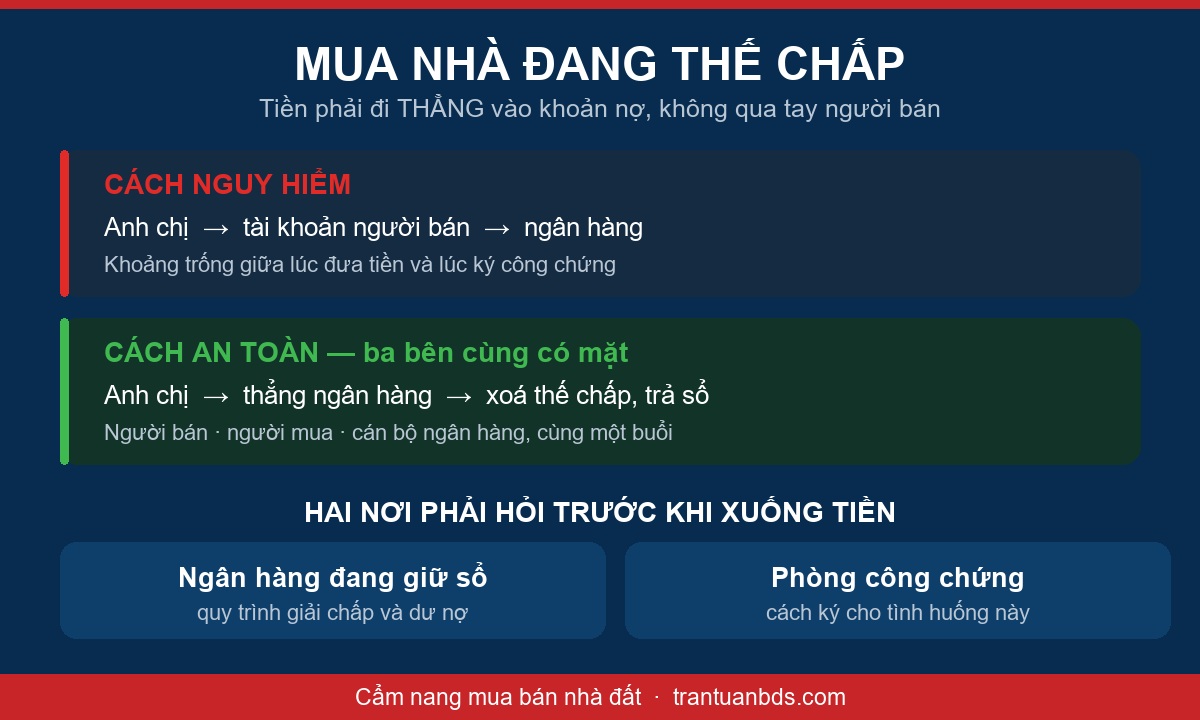
- Xác nhận ngân hàng nào đang giữ sổ và dư nợ còn bao nhiêu. Xin xem văn bản xác nhận của ngân hàng, không nghe người bán nói con số.
- Gọi hoặc tới ngân hàng đó hỏi quy trình giải chấp khi bán. Hỏi trước khi đặt cọc.
- Ghi rõ trong giấy đặt cọc: ai trả nợ, trả bằng cách nào, hạn chót giải chấp là ngày nào. Xem thêm bài mười dòng phải có trong giấy đặt cọc.
- Ghi luôn điều khoản: nếu ngân hàng không giải chấp kịp hạn thì hoàn cọc, không phạt bên nào. Đây chính là dòng em nói là hay thiếu nhất.
- Đừng chuyển khoản lớn vào tài khoản cá nhân người bán để họ tự đi trả nợ. Nếu buộc phải làm vậy, hãy hỏi luật sư trước.
- Kiểm tra sổ đã xóa đăng ký thế chấp chưa trước khi ký công chứng. Việc xóa phải thể hiện trên hồ sơ, không phải chỉ là lời hứa.
Em nói thật: bài này không thay được ngân hàng và luật sư
Em là môi giới. Quy trình giải chấp khác nhau giữa các ngân hàng, và mỗi hồ sơ một khác — nợ nhóm mấy, có đang bị xử lý không, tài sản bảo đảm cho một khoản vay hay nhiều khoản.
Bài này cho anh chị biết phải hỏi gì và hỏi ai, không phải một quy trình cố định áp cho mọi trường hợp.
Hai nơi phải hỏi trước khi xuống tiền: ngân hàng đang giữ sổ, và phòng công chứng nơi sẽ ký hợp đồng. Cả hai đều xử lý tình huống này thường xuyên.
Với khoản nợ lớn hoặc hồ sơ có dấu hiệu phức tạp, nên có luật sư.
Bốn dấu hiệu nên dừng lại
- Không cho gặp ngân hàng. Người bán ngại đưa anh chị tới ngân hàng thì có lý do.
- Con số dư nợ chỉ nói miệng. Không có văn bản xác nhận của ngân hàng.
- Đòi chuyển tiền lớn trước rồi mới đi giải chấp. Đây đúng là chỗ mất tiền.
- Tài sản đang bị xử lý nợ. Tình huống này phức tạp hẳn, phải có luật sư, không tự làm.
Câu hỏi anh chị hay gửi em
Nhà đang thế chấp ngân hàng có mua được không?
Mua được, nhưng phải giải chấp trước khi sang tên. Nhà đang thế chấp không đồng nghĩa với pháp lý xấu — ngược lại, ngân hàng đã thẩm định hồ sơ trước khi cho vay, đó là một lớp kiểm tra thêm.
Ai trả nợ để giải chấp?
Thường là tiền của người mua, vì người bán bán nhà chính là để trả nợ. Nguyên tắc an toàn: tiền đi thẳng vào khoản nợ tại ngân hàng, không đi qua tài khoản cá nhân người bán.
Cách làm an toàn nhất là gì?
Hẹn tại ngân hàng với đủ ba bên: người bán, người mua và cán bộ ngân hàng. Nộp tiền trả nợ trực tiếp, ngân hàng xóa thế chấp và trả sổ, rồi hai bên đi công chứng. Nên hỏi ngân hàng đang giữ sổ về quy trình của họ trước khi bàn giá.
Nếu ngân hàng không giải chấp kịp hạn thì sao?
Phải ghi sẵn trong giấy đặt cọc rằng trường hợp này thì hoàn trả tiền cọc, không bên nào phạt bên nào. Thiếu điều khoản đó thì bên mua dễ bị coi là không mua nữa và mất cọc, dù nguyên nhân nằm ngoài tầm tay.
Làm sao biết dư nợ còn bao nhiêu?
Xin văn bản xác nhận của ngân hàng đang giữ sổ, không nhận con số do người bán nói miệng. Đây là thông tin người bán có quyền yêu cầu ngân hàng cung cấp.
Đọc tiếp trong cụm cẩm nang mua bán nhà đất: vay ngân hàng mua nhà tính bao nhiêu là vừa sức · đi công chứng mua bán nhà đất cần ai có mặt.
Bài này là kinh nghiệm nghề của em, không phải tư vấn pháp lý hay tư vấn tín dụng. Quy trình giải chấp khác nhau giữa các ngân hàng và mỗi hồ sơ một khác. Anh chị phải hỏi trực tiếp ngân hàng đang giữ sổ và phòng công chứng nơi sẽ ký hợp đồng.
Anh chị đang xem một căn đang thế chấp và chưa biết bắt đầu từ đâu, cứ nhắn em. Em đi cùng anh chị tới ngân hàng hỏi cho rõ được.
Nội dung trong bài là kinh nghiệm nghề của người viết, không phải tư vấn pháp lý hay tư vấn tín dụng.